Carte bancaire refusée alors qu’il y a de l’argent : que faire ?
Le compte affiche un solde confortable, et pourtant le terminal recrache la carte ou le paiement en ligne échoue. Le plus souvent, l’argent n’est pas en cause : un plafond atteint, un geste de sécurité de la banque ou un détail technique suffisent à bloquer une transaction pourtant possible.
 La rédaction de Deug
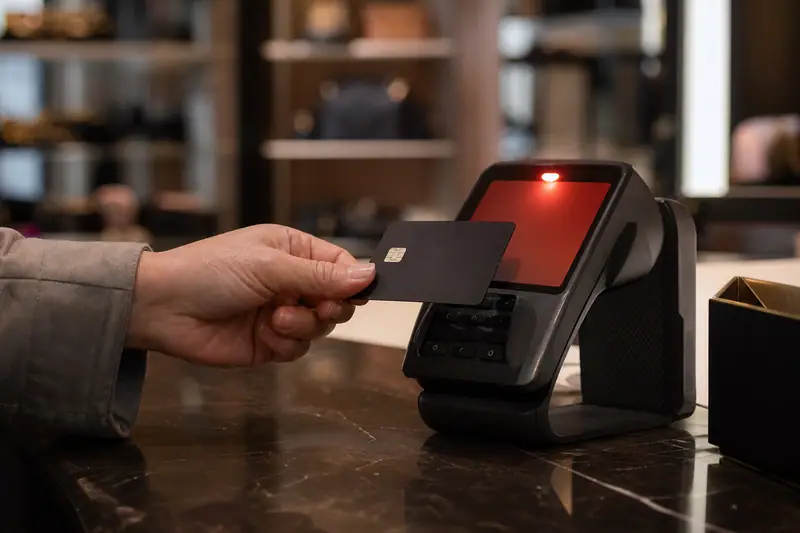
Le compte affiche un solde confortable et pourtant le terminal recrache la carte, ou le paiement en ligne échoue sans explication claire. Le réflexe immédiat est de soupçonner un problème d’argent. Dans l’immense majorité des cas, ce n’est pourtant pas la cause : un plafond atteint, un geste de sécurité de la banque ou un simple accroc technique suffisent à bloquer une transaction parfaitement possible.
Comprendre ce qui distingue ces causes évite de paniquer devant une caisse, et surtout d’appeler le bon interlocuteur.
Les causes les plus fréquentes d’un refus de carte
| Cause | Signe typique | Qui peut la lever |
|---|---|---|
| Plafond de paiement atteint | Message « plafond dépassé » ou refus sec sans détail | Vous-même, via l’appli ou le conseiller |
| Carte bloquée pour fraude suspectée | Refus soudain, parfois SMS d’alerte reçu après coup | Le service antifraude de la banque |
| Carte expirée ou non activée | Refus systématique, y compris pour de petits montants | Vous-même, en vérifiant la date |
| Échec de la 3D Secure | Refus uniquement en ligne, jamais en magasin | Vous, en confirmant via l’appli |
| Terminal ou réseau du commerçant en panne | D’autres clients refusés au même moment | Le commerçant, pas votre banque |
| Compte au-delà du découvert autorisé | Solde réellement insuffisant, contrairement à l’impression | Vous, en vérifiant le vrai solde disponible |
Ce tableau règle une bonne partie des cas avant même d’appeler qui que ce soit : le signe observé oriente presque toujours vers la bonne cause.
Le plafond de paiement, la cause numéro un
Le plafond de paiement est une limite fixée par contrat, distincte du solde du compte et du découvert autorisé. Il existe presque toujours en deux versions : un plafond par transaction et un plafond glissant sur sept ou trente jours. Un client qui règle un achat important après plusieurs dépenses dans la semaine peut atteindre ce second seuil sans même s’en rendre compte, alors que son compte reste largement créditeur.
Les plafonds par défaut varient selon la formule de carte, en général entre 1 000 et 3 000 € par période glissante pour une carte à débit différé, et souvent moins pour une carte à autorisation systématique. Ils se relèvent ponctuellement ou durablement depuis l’application bancaire, en quelques clics, sans justificatif dans la majorité des banques.
Une carte bloquée par la banque elle-même
Les systèmes antifraude surveillent en continu les habitudes de paiement : montant inhabituel, commerçant jamais utilisé, paiement dans un pays où le client ne se trouve pas d’ordinaire, ou succession rapide de transactions. Dès qu’un de ces signaux dépasse un seuil, la carte peut être suspendue automatiquement, parfois avant même l’envoi d’une alerte au client.
Ce blocage protège réellement contre la fraude, mais il touche aussi des paiements parfaitement légitimes : un premier achat chez un nouveau commerçant en ligne, un virement de montant inhabituel, ou un paiement effectué en vacances à l’étranger sans avoir prévenu la banque.
Un problème qui vient du commerçant, pas de vous
Une carte parfaitement valide peut être refusée sans aucun rapport avec le compte du client. Un terminal de paiement mal configuré, une coupure de connexion internet chez le commerçant, ou une panne du réseau interbancaire produisent exactement le même message d’échec qu’un vrai refus bancaire.
Le signe qui doit alerter : d’autres clients rencontrent le même problème au même moment, avec des cartes de banques différentes. Dans ce cas, changer de moyen de paiement ne sert à rien tant que le terminal n’est pas réparé.
Le paiement sans contact ajoute sa propre limite, indépendante du plafond général de la carte : au-delà d’un certain nombre de transactions ou d’un montant cumulé, souvent autour de 50 à 100 €, le terminal réclame automatiquement la saisie du code. Ce n’est pas un refus au sens strict, mais il est fréquemment interprété comme tel par un client pressé qui insiste sans code.
Le solde disponible n’est pas toujours celui qu’on croit
Un compte peut sembler créditeur en additionnant mentalement les derniers mouvements connus, alors que des opérations en attente n’apparaissent pas encore clairement. Un chèque déposé mais pas encore crédité, une préautorisation d’hôtel ou de location de voiture, ou un prélèvement programmé le jour même réduisent le solde réellement disponible sans que le relevé affiché en priorité le montre de façon évidente.
Les préautorisations sont particulièrement trompeuses : un hôtel ou une station-service peut bloquer une centaine d’euros de garantie plusieurs jours, sans que la somme soit dépensée. Le solde disponible chute d’autant, même si le compte reste, sur le papier, largement positif.
La plupart des applications bancaires affichent les deux chiffres côte à côte. Le solde disponible, souvent en plus petit, tient compte des préautorisations et des opérations en attente, c’est lui qui détermine si un paiement passera, pas le solde comptable affiché en priorité.
Paiement en ligne : le rôle de la 3D Secure
Sur internet, une couche de vérification supplémentaire s’ajoute : la 3D Secure, qui demande une confirmation via l’application bancaire ou un code reçu par SMS. Un refus qui survient uniquement en ligne, jamais en magasin avec la même carte, pointe presque toujours vers cette étape.
Les causes les plus courantes d’un échec de 3D Secure : une notification non reçue ou ignorée dans les deux minutes imparties, une application bancaire non installée sur le téléphone utilisé pour la vérification, ou un ancien numéro de téléphone encore enregistré chez la banque.
Face à faceRefus en magasin ou refus en ligne
ARefus en magasin
- Souvent lié au plafond ou à un blocage antifraude
- Peut venir du terminal du commerçant
- Se résout en général en quelques minutes, sur place
- Un second passage de carte confirme vite l’origine
BRefus en ligne
- Ajoute la 3D Secure comme cause possible
- L’absence de notification suffit à faire échouer le paiement
- Se résout souvent en relançant le paiement après vérification
- Un paiement via l’appli bancaire, quand elle existe, contourne le blocage
Que faire dans les minutes qui suivent un refus
Garder un moyen de paiement de secours évite bien des situations gênantes. Un chèque reste accepté par de nombreux commerçants et professionnels en France ; savoir le remplir sans erreur rend ce filet vraiment utilisable le jour où il sert.
Les erreurs qui aggravent la situation
- Réessayer en boucle la même carte. Plusieurs tentatives rapprochées renforcent parfois les soupçons de fraude au lieu de les dissiper, et prolongent le blocage.
- Changer de code par réflexe. Un mauvais code entré trois fois bloque réellement la carte, alors que la cause initiale du refus n’avait rien à voir avec le code.
- Ignorer les notifications de l’appli. La confirmation d’une transaction suspecte attend parfois une simple validation, disponible en un clic.
- Attendre pour prévenir la banque d’un voyage. Un paiement à l’étranger sans signalement préalable déclenche plus facilement un blocage automatique.
Réduire le risque de refus à l’avenir
Quelques réglages limitent nettement la fréquence de ces incidents. Relever le plafond par défaut d’un cran, activer les notifications de paiement en temps réel, et signaler un déplacement à l’étranger avant de partir suppriment la plupart des blocages liés à la sécurité.
Disposer d’une carte de secours, y compris une e-carte bleue chez une banque en ligne, offre une solution immédiate le jour où la carte principale reste bloquée sans explication. Certaines banques traditionnelles imposent des plafonds plus rigides que les banques en ligne ; comparer les frais et conditions avant de choisir sa banque inclut aussi ce critère, souvent négligé au profit du seul tarif de la carte.
Un dernier réflexe simple : vérifier la date d’expiration de la carte au moins un mois avant l’échéance. Le renouvellement automatique n’arrive pas toujours à temps, et une carte expirée produit exactement le même refus sec qu’un blocage de sécurité.
Vos questions
Questions fréquentes
Pourquoi ma carte est-elle refusée alors qu’il y a de l’argent sur le compte ?
Comment savoir si c’est le plafond de paiement qui bloque la transaction ?
Que faire immédiatement si le paiement est refusé en magasin ?
Un paiement en ligne refusé peut-il être dû à la 3D Secure ?
La carte peut-elle être bloquée sans qu’on en soit informé à l’avance ?
Sujets liés
À lire dans la foulée