Dégât des eaux venant du voisin : qui paie et que déclarer
L’eau vient de chez le voisin, la tache s’étale sur votre plafond, et chacun renvoie la responsabilité à l’autre. La règle est pourtant simple : chaque assuré déclare à son propre assureur, qui se charge ensuite de répartir la facture.
 La rédaction de Deug
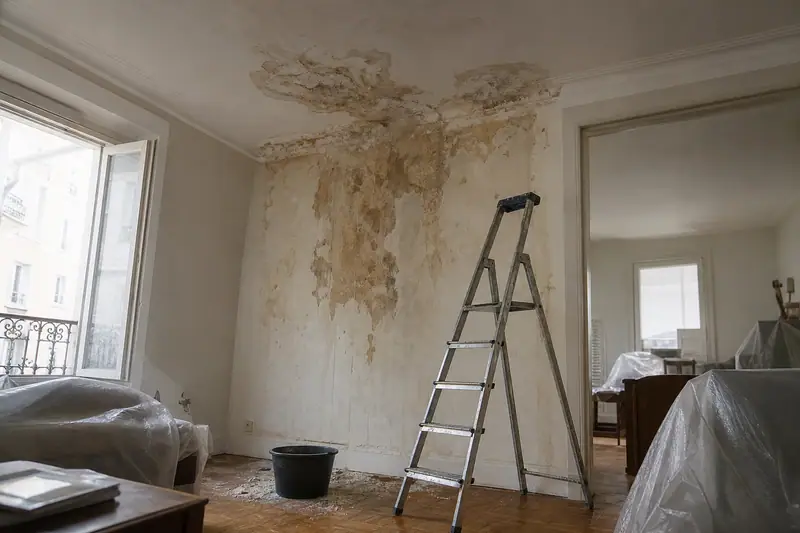
Une auréole brune s’élargit au plafond de la chambre. Le voisin du dessus reconnaît une fuite de machine à laver, puis explique qu’il attend son plombier, puis qu’il verra avec son assurance « quand il aura le temps ». Pendant ce temps, votre plafond gondole.
La bonne nouvelle : votre indemnisation ne dépend pas de sa bonne volonté. Le système d’assurance habitation français est construit exactement pour ce cas de figure, à condition de respecter deux ou trois gestes dans le bon ordre.
Le principe : chacun déclare chez soi
C’est le point que la plupart des sinistrés ignorent, et il change tout. Vous déclarez le sinistre à votre propre assureur habitation, même si vous n’y êtes pour rien, même si l’origine est parfaitement identifiée chez le voisin.
Votre assureur indemnise les dommages couverts par votre contrat, applique votre franchise, puis exerce un recours contre l’assureur du responsable. Cette mécanique interne ne vous concerne pas : elle se joue entre professionnels, selon des conventions qui organisent la répartition des petits sinistres sans procédure.
De son côté, le voisin déclare aussi le sinistre à son assureur, en tant que responsable présumé. Les deux déclarations se rejoignent au traitement.
Les six premiers gestes, dans l’ordre
Le temps joue contre vous : l’eau continue de circuler, les preuves s’effacent, et le délai de déclaration court.
Deux erreurs coûtent cher à ce stade. Jeter le meuble trempé avant l’expertise prive l’expert de tout élément d’évaluation : gardez-le, ou au minimum photographiez-le sous tous les angles avec une preuve d’achat. Faire refaire la peinture tout de suite produit le même effet : l’assureur indemnise ce qu’il peut constater ou ce qu’un devis documente.
Le constat amiable : utile, mais pas obligatoire
Le constat amiable dégât des eaux est un formulaire à deux volets, comparable au constat automobile. Il décrit le sinistre, sa date, son origine présumée, les dommages constatés de part et d’autre, et se signe par les deux parties. Chacun envoie son exemplaire à son propre assureur.
Son intérêt est réel : il accélère nettement le traitement en évitant les allers-retours entre compagnies. Mais il ne conditionne pas votre indemnisation. Si le voisin refuse de signer, vous remplissez votre partie seul et le mentionnez dans la déclaration.
Face à faceLe voisin coopère ou refuse : deux trajectoires
AConstat signé à deux
- Traitement accéléré, origine actée d’emblée
- Une seule expertise le plus souvent
- Réparations engagées plus vite
- Relations de voisinage préservées
- Aucun courrier recommandé nécessaire
BRefus de coopérer
- Déclaration seule, mention du refus
- Recommandé au voisin et information du syndic
- Expertise contradictoire souvent nécessaire
- Délais allongés de plusieurs semaines
- Indemnisation maintenue, mais plus lente
Dans une copropriété, informez le syndic dès le premier jour, même si la fuite semble purement privative. Il tient l’historique de l’immeuble, connaît les colonnes défaillantes, et peut mobiliser l’assurance de l’immeuble si une partie commune est en cause.
Qui paie quoi, selon l’origine de la fuite
C’est le nœud du problème, et il se règle sur un critère unique : d’où vient l’eau, pas chez qui elle arrive.
| Origine de la fuite | Responsable | Assurance mobilisée |
|---|---|---|
| Joint de douche, robinetterie, siphon | Occupant du logement | Habitation du locataire ou de l’occupant |
| Flexible de machine à laver ou lave-vaisselle | Occupant | Habitation de l’occupant |
| Canalisation encastrée privative | Propriétaire du lot | Propriétaire non occupant ou habitation |
| Colonne d’eau, chute commune, toiture | Copropriété | Assurance de l’immeuble |
| Infiltration par façade ou terrasse commune | Copropriété | Assurance de l’immeuble |
| Débordement par négligence (baignoire oubliée) | Occupant | Responsabilité civile de l’habitation |
La distinction entre entretien courant et vétusté structurelle décide donc de tout. Un flexible de machine à laver qui lâche relève de l’occupant, quel que soit son âge. Une canalisation encastrée corrodée dans une dalle relève du propriétaire, voire de la copropriété si elle dessert plusieurs lots.
En location, la règle est identique pour le locataire et le bailleur : chacun déclare à son assureur, et l’arbitrage se fait ensuite. Le locataire a l’obligation légale d’être assuré ; le propriétaire non occupant a tout intérêt à l’être, comme le rappellent nos repères sur les garanties utiles d’une assurance habitation.
Ce que l’assureur indemnise vraiment
Le contrat multirisque habitation couvre en principe trois blocs, avec des logiques différentes.
Les dommages immobiliers : plafonds, murs, revêtements de sol, plinthes, parfois les cloisons. L’indemnisation se fait en valeur de reconstruction, avec application d’un coefficient de vétusté sur les revêtements anciens. Certains contrats prévoient un rachat de vétusté, souvent limité aux deux ou trois premières années.
Les biens mobiliers : meubles, électroménager, textiles, effets personnels. Ici, la vétusté frappe fort. Un canapé de huit ans ne sera pas remboursé au prix du neuf, sauf garantie valeur à neuf explicitement souscrite. Les factures d’achat, ou à défaut des photos anciennes, font la différence.
Les frais annexes : recherche de fuite, assèchement, relogement temporaire si le logement devient inhabitable, parfois pertes indirectes forfaitaires. Ce sont les postes les plus souvent oubliés dans les déclarations, alors qu’ils sont contractuellement prévus.
Ce que l’assurance ne couvre pas mérite d’être connu à l’avance : l’humidité par condensation, les infiltrations par une toiture mal entretenue, les défauts d’étanchéité connus et non réparés, et les dommages résultant d’un défaut d’entretien manifeste. Une fuite signalée depuis six mois et laissée en l’état devient un problème de négligence, plus un sinistre accidentel.
L’expertise : comment s’y préparer
Au-delà d’un certain montant, l’assureur mandate un expert. Sa visite dure rarement plus d’une heure, et son rapport pèse pour l’essentiel dans l’indemnisation.
Préparez trois choses : les photos datées prises au moment du sinistre, les justificatifs de valeur des biens endommagés, et au moins un devis de remise en état établi par un professionnel. Un devis chiffré transforme une discussion sur des ordres de grandeur en négociation sur des lignes précises.
Vous pouvez être assisté. Si le montant est important ou si le rapport vous paraît sous-évalué, la contre-expertise reste possible : vous mandatez votre propre expert, dont les honoraires sont parfois pris en charge au titre d’une garantie « honoraires d’expert d’assuré ». Vérifiez ce point dans vos conditions particulières avant d’engager des frais.
En cas de désaccord persistant, la voie du médiateur de l’assurance est gratuite et se saisit après réponse écrite de l’assureur. Elle aboutit dans un délai de quelques mois, sans avocat. Les erreurs classiques au moment de la souscription, garanties rognées, plafonds bas, ressurgissent souvent à ce stade, comme le détaille notre article sur les pièges de la responsabilité civile.
Les délais à tenir, du sinistre au versement
| Étape | Délai courant | Point de vigilance |
|---|---|---|
| Déclaration à l’assureur | 5 jours ouvrés | Court à la découverte du sinistre |
| Accusé de réception | Quelques jours | Vérifier le numéro de sinistre attribué |
| Passage de l’expert | 1 à 4 semaines | Ne rien jeter ni réparer avant |
| Rapport d’expertise | 2 à 6 semaines | Demandez-en une copie systématiquement |
| Proposition d’indemnisation | Après rapport | Comparez avec vos devis avant d’accepter |
| Versement | Sous 30 jours après accord | Souvent en deux temps si travaux |
Deux délais méritent d’être notés à part. Le délai de prescription en assurance est de deux ans : passé ce cap, aucune réclamation liée au sinistre n’est plus recevable. Et le délai d’assèchement, entre trois semaines et deux mois selon la structure, conditionne le début des travaux : refaire une peinture sur un support encore humide garantit un second sinistre esthétique dans l’année.
Quand la fuite se répète
Un dégât des eaux qui revient au même endroit change de nature : ce n’est plus un accident, c’est un défaut non traité. Signalez-le par écrit au voisin, au propriétaire et au syndic selon les cas, et conservez chaque échange.
Cette traçabilité devient décisive si l’assureur invoque un défaut d’entretien pour réduire sa prise en charge. Elle l’est tout autant si vous devez, à terme, engager la responsabilité du copropriétaire négligent ou solliciter des travaux en assemblée générale.
Enfin, si le sinistre rend le logement inhabitable, la garantie relogement s’active immédiatement, sur présentation de justificatifs. Ne financez pas plusieurs semaines d’hôtel en espérant un remboursement ultérieur : demandez l’accord de l’assureur avant de réserver, et faites-vous confirmer le plafond journalier applicable.
Vos questions
Questions fréquentes
Qui doit déclarer un dégât des eaux venant de l’appartement du dessus ?
Que faire si le voisin refuse de signer le constat amiable ?
Quel est le délai pour déclarer un dégât des eaux ?
Qui paie la recherche de fuite ?
Le locataire ou le propriétaire est-il responsable de la fuite ?
Que se passe-t-il si le voisin n’est pas assuré ?
Sujets liés
À lire dans la foulée